- Bold obtuvo un crédito bilateral de $37.450 millones de pesos (unos US$11,7 millones) de BBVA Spark, la unidad de BBVA para compañías tecnológicas; es financiación de deuda, no una ronda de capital, y se destinará a ampliar sus préstamos a micro, pequeñas y medianas empresas en Colombia.
- La fintech vinculó a más de 700.000 comercios en Colombia y Perú y procesa cerca de $20 billones de pesos al año (unos US$6.300 millones) en pagos con tarjeta y códigos QR.
- Bold lanzó su producto de crédito en mayo de 2025 con un modelo que evalúa la capacidad de pago según el comportamiento de ventas del comercio, no solo su historial en centrales de riesgo; a agosto de 2026 ya había desembolsado más de US$30 millones.
Bold, la fintech colombiana que nació con datáfonos de bajo costo para pequeños negocios, obtuvo un crédito de US$11,7 millones de BBVA Spark, la unidad de BBVA para compañías tecnológicas. La operación se estructuró como un crédito bilateral, Cuatrecasas asesoró a Bold y PPU a BBVA Spark, y los recursos se destinarán a ampliar los préstamos que la compañía otorga a micro, pequeñas y medianas empresas en Colombia.
Ninguna de las partes informó la tasa ni el plazo. En Colombia, BBVA Spark ya había financiado a la fintech Addi; en México, este año otorgó líneas de crédito a Galgo y Baubap.
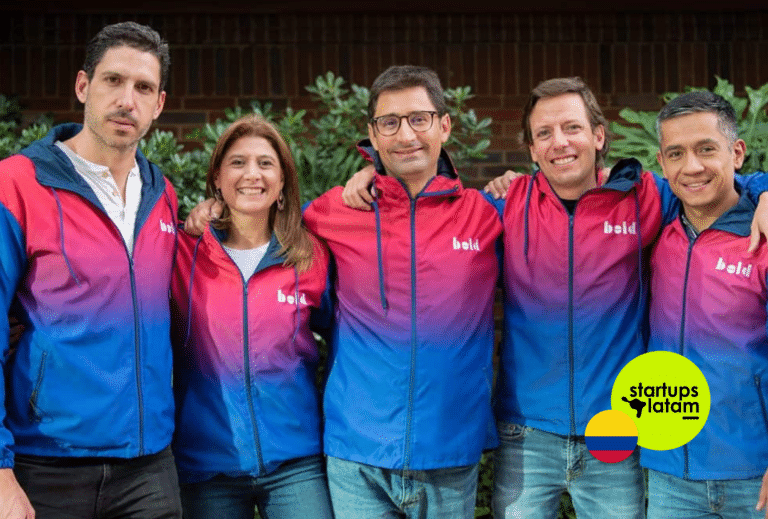
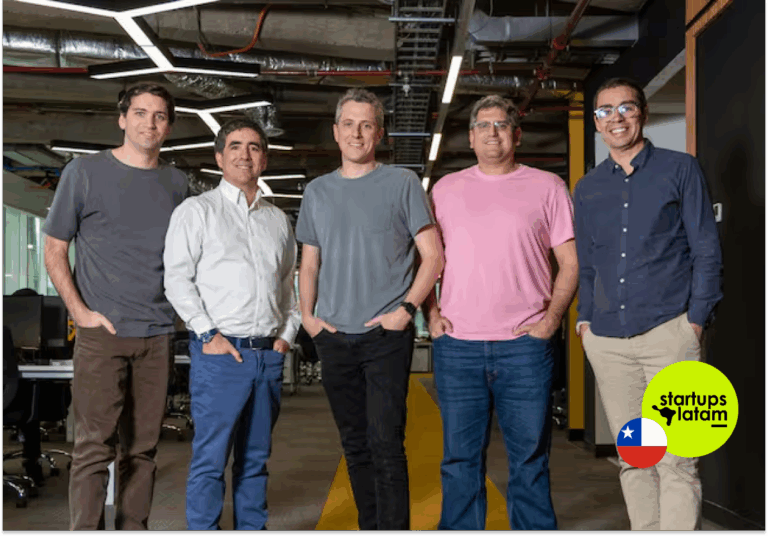
Bold fue fundada en 2019 en Bogotá por José Vélez (CEO), cofundador PayU en América Latina; Ana Sandoval (COO), ex vicepresidenta comercial de PayU para la región; Jorge Ulloa (CTO), ex director de ingeniería de software de PayU; Sergio Vergara (CXO); y Enrique Ramírez (CFO), con MBA de ESADE.
En octubre de 2025 levantó US$40 millones en una ronda liderada por General Atlantic, con la que superó los US$180 millones de inversión acumulada. Desde 2023 cuenta con licencia de compañía de financiamiento, lo que le permite captar depósitos y prestar.
Del datáfono al crédito: un modelo que evalúa ventas, no sólo historial crediticio
Los préstamos son el negocio que Bold busca escalar. La compañía lanzó su producto de crédito en mayo de 2025 con un modelo que evalúa la capacidad de pago de cada comercio según su comportamiento de ventas, sin depender exclusivamente del historial en las centrales de riesgo. A agosto pasado, Bold ya había desembolsado más de US$30 millones y prepara llevar el producto a Perú, donde todavía debe obtener las licencias correspondientes.
“Bold nació como una empresa de datáfonos, pero nuestra aspiración siempre ha sido convertirnos en el banco digital de las pymes del norte de Latinoamérica. El crédito es el capítulo que estamos escribiendo ahora, y esta financiación de BBVA Spark nos impulsa para cumplir ese objetivo”, señaló José Vélez.
Para Eduardo González, country manager de BBVA Spark Colombia y Argentina, la operación tiene un impacto que va más allá de la compañía: “Esta financiación contribuirá a que miles de pequeños y medianos negocios puedan acceder a nuevas alternativas de crédito para seguir creciendo”
De los pagos a un ecosistema financiero completo para pymes
En seis años, Bold pasó de ofrecer datáfonos de bajo costo a construir un ecosistema de servicios financieros que incluye cuentas, créditos y productos de rentabilidad.
La compañía vinculó a más de 700.000 comercios en Colombia y Perú y procesa cerca de unos US$6.300 millones en pagos con tarjeta y códigos QR. El 15 de octubre lanzó además una cuenta digital sin cuota de manejo para personas, con depósitos a plazo que rinden hasta el 12,5% anual.
El crédito de BBVA Spark llega en un momento en que Bold profundiza su apuesta por el financiamiento a pymes como diferenciador frente a los bancos tradicionales.
La deuda estructurada con un banco comercial, en lugar de capital de riesgo, es también una señal de madurez operativa: valida que el modelo de negocio genera flujos predecibles y que la banca tradicional está dispuesta a apostar por fintechs que combinan datos transaccionales con servicios de crédito para segmentos históricamente desatendidos.
Uber entra como inversionista en Galgo y apuesta por financiar a conductores y repartidores en Latinoamérica
TecsPal, la startup uruguaya que creció sin capital externo, es adquirida por el grupo estadounidense Vensure