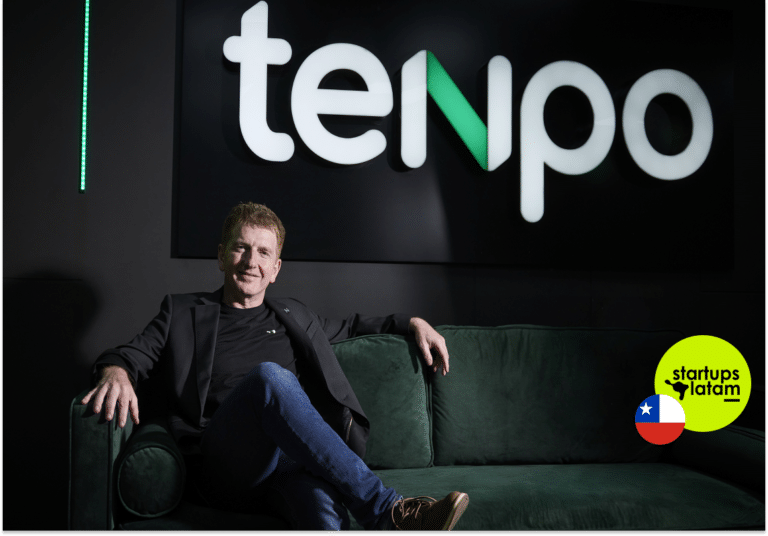
Pasó por Unilever, Banco BCI y Caja Los Andes antes de lanzar, en plena pandemia, Tenpo, un neobanco chileno. Seis años después, la empresa tiene 530 personas y la autorización para operar como banco. Fernando Araya cree que la tecnología democratiza, y que su misión es dar crédito a quienes la industria no atiende: desafiar, dice, la estadística.
En mayo de 2020, Fernando Araya no tenía nada. “Literalmente nada”, recuerda. Tenía incertidumbre, algo de miedo, y lo que llama el dilema del impostor. Lo que sí hicieron, junto a su equipo, fue escribir por correo el propósito de lo que querían construir.
“Aunque suene muy romántico, es verdad”, dice. Hoy ese texto guía las decisiones de Tenpo, desde su estrategia hasta su arquitectura tecnológica.
Fernando es esposo y padre de tres hijos, y su primera prioridad, dice, es la familia. Siempre fue curioso, de esos niños que desarman la radio. Estudió ingeniería comercial en la Universidad de Chile porque no sabía qué quería hacer y le atraía una carrera amplia, en la que pudiera crear cosas. Todo su recorrido, afirma, ha tenido un mismo hilo: buscar necesidades no resueltas de las personas.
Un propósito escrito por mail
Partió en Unilever, donde trabajó con marcas masivas y aprendió a entender al consumidor: cuál es su necesidad real y cómo encontrar un elemento diferenciador. Lo describe como una escuela extraordinaria de marketing, con mucha disciplina y metodología.
Desde muy temprano, dice, se sentía como un “mini empresario”, con responsabilidad sobre el P&L de una categoría de negocio y sus marcas.
Después pasó a la banca y a una caja de compensación, donde creó una filial de tarjeta prepago.
Ahí descubrió dos cosas: que fuera del consumo masivo la incertidumbre y la velocidad son mucho mayores, y que la banca tiene un impacto social enorme. Era un prejuicio suyo, admite, pensar lo contrario.
Esa búsqueda de impacto social, que viene desde su infancia, lo llevó a Tenpo. Y su experiencia le enseñó otra cosa: que la arquitectura tecnológica puede ser un gran habilitador o una gran limitante.
Por eso, en Tenpo, “cada desafío que tenemos, lo primero que hacemos es preguntarle a la tecnología cómo lo podemos resolver”.
Desafiar la estadística
- ¿Qué viste en la banca chilena que te hizo pensar que había una oportunidad?
“Que la población está mayoritariamente desatendida en productos financieros. El 60% de los chilenos no tiene acceso a crédito formal. Y en otros productos es peor: solo el 10% de la población adulta tiene un depósito a plazo, que es el producto de inversión más sencillo. Si subimos un par de puntos, el impacto en mejora de calidad de vida es mayúsculo.”
Para Fernando, el crédito es determinante en el desarrollo de una empresa, y también de una familia: la curva de la calidad de vida, dice, tiene una pendiente mucho mayor con crédito que sin él.
A eso sumó su fe en la tecnología, que ya había transformado industrias como el streaming y la música porque las democratizó. Quería hacer lo mismo con las finanzas.
Tenpo partió como una tarjeta prepago y luego sumó tarjetas de crédito no bancarias. Esa fue una de las decisiones más difíciles: una cosa es el mundo transaccional, y otra, prestar dinero y que te lo devuelvan.
La primera frase del propósito decía “desafiar el statu quo”, y en la práctica eso significaba “desafiar la estadística”.
Otra decisión mayúscula fue convencer a Grupo Credicorp, líder regional en la industria financiera, de que debían dar el siguiente paso y ser un banco. al grupo Credicorp de que debían ser banco y obtener la licencia.
- ¿Por qué la banca tradicional no presta a quienes están subbancarizados?
“Esto es un problema matemático. Una persona subbancarizada necesita, en promedio, entre 70.000 y 100.000 pesos. El costo operativo de la industria formal es enorme: ejecutivos, sucursales, tecnología, prevención de fraude, ciberseguridad. Y hay que descontarlo de lo que ganas en intereses de un crédito de 70.000 pesos”
“No he visto a nadie con mala intención: la realidad es que los costos superan con creces la rentabilidad esperada.”
Hay espacio para innovar, agrega, en los modelos de evaluación crediticia, para incorporar otras variables y reducir el costo de riesgo. Ese es el camino que Tenpo está recorriendo para servir al segmento subbancarizado.
Los fantasmas del emprendedor
Hoy Tenpo tiene 530 personas, y comenzó con 40. Antes de final de año comienza a operar como banco, tras la autorización de la CMF.
Fernando dice que no han encontrado otro caso de un banco construido desde cero en seis años, y que la experiencia más linda de su vida profesional ha sido llevar al máximo el potencial de cada una de esas personas.
- ¿Cuál ha sido el momento más difícil como emprendedor?
“Es un rol algo solitario, más de lo que yo quisiera. En el mundo corporativo vivía con frustraciones y desafíos, pero en el emprendimiento se abrió la puerta a una serie de fantasmas que viven contigo a diario: el de tus capacidades como líder, el de si cuentas con los recursos para el plan de negocio, el del desarrollo cultural”
“Una compañía que crece de manera exponencial hace un upskilling gigante: el colegio dura 14 años, y acá lo tienes que hacer en un tercio, pero eres el mismo ser humano. He aprendido a lidiar con eso, pero no hay crecimiento sin dolor.”
Liderar, dice, es hacerlo con humildad y visibilizando los propios espacios de incompetencia, y los mejores momentos son cuando logras un equipo inspirado y cohesionado, movilizado por un propósito trascendente.
Sobre la rentabilidad, advierte que a los grandes neobancos del mundo les tomó 13, 14 o 15 años lograrla. Tenpo quiere lograrlo antes y cree que está más cerca que lejos.
Hoy, aunque podrían operar en otros mercados, decidieron echar raíces firmes en Chile por el momento.
- ¿Qué consejo le darías a Fernando que estaba empezando a emprender?
“Que haga oídos sordos a quienes dicen que emprender no es una buena decisión. Y a la inversa: hoy se ve bien al emprendedor, pero no al empresario. Debemos terminar con está visión de buenos y malos”
“Yo digo: quiero ser un gran empresario y dar trabajo a mucha gente. Y lo segundo: instruirse mucho más temprano en el valor del liderazgo y las relaciones interpersonales.”
¿Cambiaría algo? De su trayectoria, no: está muy agradecido. Lo que sí ha madurado, dice, es el equilibrio entre su carácter apasionado y reflexivo.
Fernando Araya, empujando y muy enfocado en resultados, y una visión más reflexiva, que describe como un regalo muy importante. Y es la misma convicción con la que, en mayo de 2020, partió desde cero con un propósito escrito por correo.
Impacta VC celebra cinco años con una nueva edición de Impactaland en el ETM Day del Parque Bicentenario

CMS Financial Innovation Chile 2026 reúne a los líderes de la banca y el fintech para debatir el futuro de las finanzas abiertas